Contrario a la creencia popular, la rentabilidad de un piso heredado no depende de la simple elección entre vender o alquilar, sino de la capacidad para transformar activamente el inmueble y optimizar su estructura legal y fiscal.
- Las operaciones tácticas como la segregación o el cambio de uso pueden duplicar el valor de mercado de la propiedad antes de su venta o puesta en alquiler.
- Una inversión controlada en reformas estéticas (home staging) puede generar un retorno de hasta 8 euros por cada euro invertido, incrementando el precio de venta final.
Recomendación: Antes de tomar cualquier decisión, realice un análisis del «valor latente» de la propiedad para identificar oportunidades de transformación que maximicen su potencial financiero, convirtiendo un posible conflicto familiar en un proyecto patrimonial rentable para todos los herederos.
Recibir un piso en herencia entre varios hermanos es una situación de doble filo. Por un lado, representa una valiosa adición al patrimonio familiar; por otro, a menudo se convierte en el epicentro de un complejo nudo de decisiones financieras y emocionales. La pregunta inicial que paraliza a muchos copropietarios es siempre la misma: ¿es mejor vender y obtener liquidez inmediata o alquilar para generar ingresos recurrentes? El estancamiento llega cuando un heredero necesita el capital mientras otro prefiere la renta, bloqueando cualquier avance.
Las respuestas habituales se centran en los pros y contras genéricos, sin abordar el verdadero motor de la rentabilidad. Se habla de impuestos, de la dificultad de la gestión o de la situación del mercado, pero se ignora el potencial intrínseco del propio activo. El debate se queda en la superficie, sin explorar las operaciones tácticas que pueden alterar drásticamente la ecuación financiera. ¿Y si la pregunta correcta no fuera «vender o alquilar», sino «cómo podemos transformar este inmueble para que, independientemente de la opción elegida, su valor sea el máximo posible»?
Este es el enfoque de un gestor de patrimonios: tratar el inmueble no como un bien estático, sino como un activo dinámico susceptible de ser optimizado. La verdadera estrategia no reside en la elección final, sino en la ingeniería de valor que la precede. Desde una segregación para crear dos apartamentos donde antes había uno, hasta la elección de acabados ultra resistentes que minimicen los costes a largo plazo en un alquiler, cada decisión es una palanca de rentabilidad.
Este artículo desglosará, paso a paso, las estrategias concretas que permiten desbloquear el valor latente de una propiedad heredada. Analizaremos las operaciones, la fiscalidad y los modelos de gestión que convierten un patrimonio estancado en una fuente de ingresos o capital optimizada, proporcionando un marco de decisión claro y basado en datos para todos los herederos.
Para navegar por estas decisiones estratégicas, hemos estructurado este análisis en varias secciones clave. A continuación, encontrará el desglose de los temas que abordaremos para proporcionarle una visión completa y pragmática sobre la gestión de su patrimonio inmobiliario heredado.
Sommaire : Guía estratégica para la gestión de inmuebles heredados
- ¿Qué acabados elegir para un piso de alquiler que resistan el maltrato de los inquilinos?
- ¿Es legal segregar un piso de 150 m² en dos apartamentos independientes para venderlos?
- ¿Cómo convertir un local comercial cerrado en un loft habitable legalmente?
- Seguro de impago de alquiler: ¿realmente cubre el desahucio y los destrozos?
- Sociedad patrimonial vs persona física: ¿cuándo compensa crear una empresa para gestionar alquileres?
- Pintar y arreglar suelos: ¿suficiente para vender un 10% más caro sin obras mayores?
- ¿Cómo tributan los ingresos de alquiler en el IRPF y qué gastos son deducibles?
- Alquiler vacacional o larga estancia: ¿qué modelo da más beneficio neto tras impuestos en zona de costa?
¿Qué acabados elegir para un piso de alquiler que resistan el maltrato de los inquilinos?
La rentabilidad de un piso en alquiler no se mide solo por los ingresos mensuales, sino también por la minimización de los gastos de mantenimiento a lo largo del tiempo. Elegir los acabados correctos desde el principio es una inversión estratégica que protege el valor del inmueble y reduce la frecuencia de las reparaciones. La clave es encontrar el equilibrio entre durabilidad, estética neutra y un coste asumible. No se trata de lujo, sino de ingeniería de la resistencia.
Por ejemplo, en la elección de los suelos, un dilema común es entre vinílicos y laminados. Mientras que los suelos laminados pueden ofrecer una estética muy lograda, los suelos vinílicos SPC (compuesto de polímero de piedra) son 100% impermeables, lo que los hace ideales para cocinas, baños y hogares con alta rotación de inquilinos. Su vida útil puede alcanzar los 10-15 años con una inversión inicial contenida.
En cuanto a las paredes, la elección de la pintura es fundamental. Optar por una pintura plástica mate lavable con certificación EN 13300 de clase 1 de lavabilidad permite limpiar manchas y rozaduras fácilmente sin dañar el acabado, evitando tener que repintar todo el piso con cada cambio de inquilino. Complementar esto con puertas lacadas en blanco con herrajes reforzados y plaqueta cerámica antideslizante en zonas húmedas crea un «escudo» de durabilidad que preserva el estado de la vivienda y, por ende, su rentabilidad neta a largo plazo.
¿Es legal segregar un piso de 150 m² en dos apartamentos independientes para venderlos?
La segregación de una vivienda es una de las «operaciones tácticas» más potentes para multiplicar el valor de un patrimonio. Consiste en dividir legal y físicamente un inmueble grande en dos o más unidades registrales independientes. En un mercado donde los apartamentos más pequeños a menudo tienen un precio por metro cuadrado superior, vender dos unidades de 75 m² puede generar un ingreso total significativamente mayor que vender una sola de 150 m².
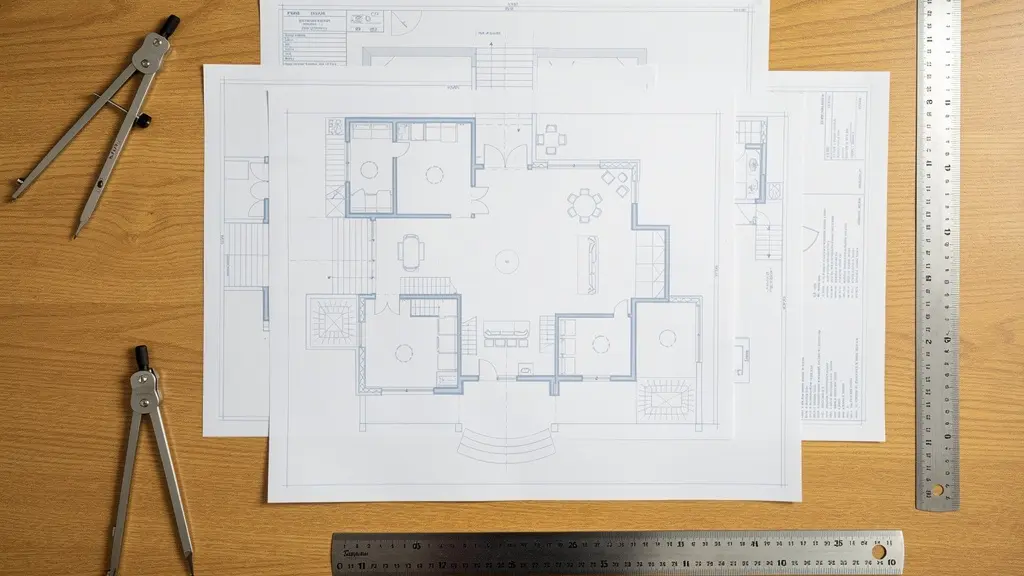
Esta operación, sin embargo, está sujeta a una estricta regulación. Es un proceso que combina arquitectura y derecho urbanístico. Primero, el proyecto debe cumplir con el Plan General de Ordenación Urbana (PGOU) del municipio y el Código Técnico de la Edificación (CTE), garantizando que las nuevas viviendas resultantes tengan la superficie mínima habitable (generalmente entre 30 y 40 m²), ventilación e iluminación adecuadas. Para entender visualmente el proceso, el plano arquitectónico es la pieza central.
Además de la viabilidad técnica, se necesita la aprobación de la comunidad de propietarios, normalmente por una mayoría de 3/5 partes. El coste del proceso no es menor, pero debe verse como una inversión. Según datos del sector, el proyecto técnico tiene un coste medio de unos 420€, a lo que se suman gastos notariales y registrales. No obstante, el retorno potencial justifica con creces este desembolso inicial.
Las normativas varían considerablemente entre municipios, por lo que es vital consultar las especificidades locales. A continuación se muestra un resumen de los requisitos en algunas de las principales ciudades españolas:
| Aspecto Legal | Madrid | Barcelona | Valencia |
|---|---|---|---|
| Superficie mínima por vivienda | 30 m² | 40 m² | 30 m² |
| Aprobación Comunidad Vecinos | 3/5 propietarios | 3/5 propietarios | 3/5 propietarios |
| Licencia municipal | 3 meses plazo | 2-4 meses | 3 meses |
| Proyecto arquitecto | Obligatorio | Obligatorio | Obligatorio |
¿Cómo convertir un local comercial cerrado en un loft habitable legalmente?
Un local comercial vacío o sin actividad en la familia no es un activo muerto, sino una oportunidad de creación de valor. La conversión a vivienda, conocida como «cambio de uso», es una estrategia cada vez más explorada para transformar un espacio sin rentabilidad en un codiciado loft o apartamento, especialmente en zonas urbanas con alta demanda residencial. Este proceso es complejo y requiere un escrupuloso cumplimiento de la normativa para que el inmueble resultante obtenga la cédula de habitabilidad y pueda ser vendido o alquilado como vivienda.
El principal obstáculo suele ser la oposición de la comunidad de vecinos. Sin embargo, esta oposición tiene límites legales claros. Como señalan los expertos, la negativa de la comunidad solo es válida si la obra perjudica a un vecino, afecta a elementos comunes o contraviene los estatutos del edificio. Como indica el despacho Grupo Servilegal Abogados en su guía sobre división de fincas:
La comunidad podrá oponerse solamente si la segregación no se ajusta a lo establecido en los Estatutos o normativas urbanísticas, o perjudica a algún vecino o a los elementos comunes del inmueble
– Grupo Servilegal Abogados, Guía sobre división de viviendas y segregación de fincas
El procedimiento técnico y administrativo es riguroso. Implica verificar que el local puede cumplir con las exigencias del Código Técnico de la Edificación en cuanto a ventilación, iluminación, accesibilidad y superficie mínima. Superar estos escollos es la clave para desbloquear un enorme potencial de revalorización.
Su hoja de ruta para el cambio de uso: puntos a verificar
- Informe Urbanístico: Solicitar un Informe de Compatibilidad Urbanística al ayuntamiento para confirmar que el cambio de uso está permitido por el plan general.
- Viabilidad Técnica: Contratar a un arquitecto para que verifique el cumplimiento del Código Técnico de Edificación (CTE), prestando especial atención a la superficie mínima (30-40 m² según municipio) y a las soluciones para ventilación e iluminación natural.
- Proyecto y Licencia: El arquitecto redactará el proyecto de cambio de uso y se tramitará la correspondiente licencia de obras municipales, un proceso que puede durar entre 3 y 6 meses.
- Aprobación Comunitaria: Presentar el proyecto a la comunidad de propietarios, aunque su negativa, como se ha visto, está legalmente acotada.
- Cédula de Habitabilidad: Una vez finalizada la obra, un técnico municipal realizará una inspección para otorgar la Licencia de Primera Ocupación y la Cédula de Habitabilidad, documento final que acredita la legalidad de la vivienda.
Seguro de impago de alquiler: ¿realmente cubre el desahucio y los destrozos?
Para los herederos que se decantan por el alquiler, la mayor preocupación es la morosidad y los posibles daños en la vivienda. El seguro de impago de alquiler se presenta como la solución definitiva a estos miedos, pero es fundamental entender qué cubre exactamente y, sobre todo, qué no cubre. La promesa principal es la tranquilidad, pero esta solo se materializa si se conocen las condiciones de la póliza en profundidad.
La cobertura más valorada es, sin duda, la de las rentas impagadas, donde la aseguradora adelanta las mensualidades (normalmente 6, 9 o 12) mientras gestiona el proceso de desahucio. Aquí reside una de sus grandes ventajas: la agilidad. La experiencia del sector inmobiliario en España muestra que el proceso judicial de desahucio se acelera considerablemente, pasando de un promedio de 8 a 12 meses sin seguro a tan solo 3 a 6 meses cuando lo gestiona el equipo jurídico de la aseguradora. Esta reducción de tiempo es, en sí misma, un ahorro financiero y emocional considerable.
Sin embargo, la letra pequeña es crucial en lo que respecta a los daños. Las pólizas suelen cubrir «actos vandálicos» hasta un límite (generalmente 3.000€), pero distinguen claramente esto del «desgaste por uso normal». Una pared que necesita pintura por el paso del tiempo no estará cubierta, pero un grafiti en el salón sí. Además, es habitual que exista una franquicia de entre 300€ y 600€ para reclamar daños, lo que significa que los pequeños desperfectos correrán a cargo del propietario. Comprender estas nuances, así como las coberturas de suministros impagados, es esencial para alinear las expectativas con la realidad del producto contratado, como se detalla en la sección de preguntas frecuentes.
Sociedad patrimonial vs persona física: ¿cuándo compensa crear una empresa para gestionar alquileres?
Cuando el patrimonio heredado incluye varios inmuebles destinados al alquiler, surge una decisión estructural clave: ¿gestionarlos como persona física o crear una Sociedad Limitada (SL) patrimonial? Esta elección tiene profundas implicaciones fiscales, legales y de gestión, especialmente en una copropiedad entre hermanos. La decisión no debe tomarse a la ligera, ya que define el marco operativo del patrimonio a largo plazo.
Como persona física, los ingresos del alquiler tributan como rendimientos del capital inmobiliario en el IRPF, con una reducción general del 60% sobre el rendimiento neto. Esto es muy ventajoso para ingresos moderados. Sin embargo, a medida que los ingresos aumentan, los tipos marginales del IRPF (que pueden llegar al 47%) hacen esta opción menos atractiva. El punto de inflexión es crucial: según análisis fiscales, a partir de 60.000€ anuales de ingresos por alquiler, el tipo fijo del 25% del Impuesto de Sociedades empieza a ser fiscalmente más eficiente.
Más allá de los impuestos, una SL ofrece ventajas de gestión innegables para varios herederos. Permite nombrar un administrador único, profesionalizando las decisiones y evitando los conflictos del día a día. Además, protege el patrimonio personal de los socios ante posibles deudas de la sociedad y facilita enormemente la transmisión de participaciones entre los propios hermanos o a terceros. La experiencia práctica demuestra su eficacia.
Estudio de caso: Ventajas de la SL para la gestión entre hermanos herederos
Tres hermanos heredaron un lote de 4 pisos en Madrid que generaban ingresos por alquiler. Decidieron constituir una SL patrimonial para su gestión. Los resultados fueron claros: la figura del administrador único evitó discusiones sobre reparaciones o selección de inquilinos. El reparto de beneficios se hizo de forma transparente a través de dividendos. Cuando uno de los hermanos necesitó liquidez, pudo vender sus participaciones a los otros dos mediante una simple escritura privada, sin necesidad de complejas extinciones de condominio. A pesar de los costes anuales de gestoría (1.800€) y registrales (600€), el ahorro fiscal consolidado superó los 4.500€ anuales, validando la decisión.
Pintar y arreglar suelos: ¿suficiente para vender un 10% más caro sin obras mayores?
En la estrategia de venta de un piso heredado, a menudo se subestima el poder de la primera impresión. Una pequeña inversión en «home staging» o acondicionamiento de la vivienda puede tener un impacto desproporcionado en el precio de venta final y en la velocidad de la transacción. No se trata de realizar una reforma integral, sino de una intervención quirúrgica y de bajo coste centrada en la despersonalización, la luminosidad y la reparación de defectos visibles. El objetivo es que los potenciales compradores puedan imaginarse viviendo allí desde el primer segundo.
La rentabilidad de esta estrategia está bien documentada. Según datos de la Asociación de Home Staging de España, los resultados son contundentes: cada euro invertido en home staging puede generar un retorno de hasta ocho euros en el precio de venta. Una vivienda presentada de forma profesional no solo se vende más cara (con incrementos que pueden superar el 10%), sino que también reduce drásticamente el tiempo que permanece en el mercado.
Un «lavado de cara» efectivo no requiere una gran obra. Con un presupuesto controlado, se pueden lograr resultados espectaculares. Las acciones clave incluyen:
- Pintura neutra: Aplicar una capa de pintura blanca o en tonos neutros (gris claro, beige) unifica el espacio, aporta luminosidad y elimina cualquier rastro personal anterior.
- Suelos impecables: Si el suelo es de parquet, un simple pulido y barnizado puede devolverle la vida. Si está muy deteriorado, una tarima flotante de calidad media es una inversión con un alto retorno visual.
- Pequeños detalles: Cambiar pomos y tiradores de puertas y armarios por unos más modernos, reparar grifos que gotean y asegurar que toda la iluminación funciona son detalles de bajo coste con un gran impacto.
- Limpieza y fotografía: Una limpieza profesional a fondo y la contratación de un fotógrafo inmobiliario son los dos últimos pasos, absolutamente cruciales para que el anuncio destaque.
¿Cómo tributan los ingresos de alquiler en el IRPF y qué gastos son deducibles?
Para los herederos que optan por alquilar el inmueble como personas físicas, comprender la fiscalidad es tan importante como fijar el precio de la renta. Los ingresos obtenidos se consideran rendimientos del capital inmobiliario y se integran en la base imponible del Impuesto sobre la Renta de las Personas Físicas (IRPF). Sin embargo, la clave de la optimización fiscal no está en los ingresos brutos, sino en la correcta deducción de todos los gastos asociados al alquiler.
La ley permite restar una larga lista de gastos a los ingresos obtenidos, lo que reduce significativamente el «rendimiento neto» sobre el cual se aplicarán los impuestos. Sobre este rendimiento neto, además, se aplica una reducción general del 60% (para alquiler de vivienda habitual), lo que convierte al alquiler residencial en una opción fiscalmente muy atractiva si se gestiona correctamente. Es fundamental llevar un registro meticuloso de todos los costes para poder justificarlos ante la Agencia Tributaria.
A continuación se presenta una tabla con los principales gastos que se pueden deducir de los ingresos del alquiler, según la normativa vigente en España:
La siguiente tabla, basada en la información fiscal para propietarios, resume los gastos deducibles más importantes.
| Tipo de Gasto | Deducible | Límite/Condiciones |
|---|---|---|
| Intereses hipoteca | 100% | Solo la parte proporcional si es vivienda parcial |
| IBI | 100% | Íntegro del periodo alquilado |
| Gastos de comunidad | 100% | Ordinarios y derramas |
| Seguros | 100% | Hogar, impago, responsabilidad civil |
| Reparaciones y conservación | 100% | No pueden ser mejoras |
| Amortización inmueble | 3% anual | Sobre valor construcción (excluido suelo) |
| Suministros | 100% | Si los paga el propietario |
| Gastos de formalización | 100% | Gestoría, abogados, agencia |
Simulación de declaración de la renta
Tres hermanos alquilan un piso heredado por 1.200€/mes, generando 14.400€ de ingresos brutos anuales. Durante el año, acumulan 4.400€ en gastos deducibles (IBI, comunidad, seguro, reparaciones). El rendimiento neto es de 10.000€. Al aplicar la reducción del 60%, la base imponible se reduce a 4.000€. Esta cantidad se divide entre los tres herederos, por lo que cada uno debe añadir 1.333€ a su declaración de la renta. Con un tipo marginal supuesto del 24%, cada hermano pagaría solo 320€ de impuestos, obteniendo un beneficio neto individual de 4.480€ anuales.
Puntos clave a recordar
- La rentabilidad real no está en la elección «vender vs. alquilar», sino en las acciones previas para aumentar el valor del activo (segregación, cambio de uso, reformas).
- La estructura legal (persona física vs. sociedad patrimonial) es una decisión estratégica que impacta directamente en la fiscalidad y la gestión, especialmente con múltiples herederos.
- Pequeñas inversiones en acabados resistentes (para alquiler) o en home staging (para venta) tienen un retorno económico muy superior a su coste inicial.
Alquiler vacacional o larga estancia: ¿qué modelo da más beneficio neto tras impuestos en zona de costa?
En una propiedad heredada situada en una zona costera, la disyuntiva del alquiler se complica: ¿optar por la estabilidad de un alquiler de larga estancia regulado por la LAU, o por la teóricamente mayor rentabilidad del alquiler turístico o vacacional? A primera vista, los ingresos brutos del alquiler vacacional parecen mucho más atractivos, pero un análisis del beneficio neto real, tras descontar gastos y impuestos, a menudo revela una realidad muy diferente.
El alquiler vacacional implica una gestión mucho más activa y una serie de gastos que no existen en el alquiler tradicional. Comisiones de plataformas (que rondan el 15%), costes de limpieza y lavandería entre estancias, el pago de todos los suministros (luz, agua, internet) y, opcionalmente, los honorarios de una empresa gestora (que pueden alcanzar el 20% de la facturación) merman considerablemente los ingresos. Además, fiscalmente, los rendimientos del alquiler turístico no gozan de la reducción del 60% en el IRPF aplicable a la vivienda habitual.
Para ilustrar esta diferencia, analicemos una comparativa de rentabilidad basada en un caso práctico en la Costa del Sol, cuyos datos son extrapolables a muchas zonas turísticas de España.
La siguiente simulación, basada en un análisis de rentabilidad del mercado costero, muestra un resultado sorprendente.
| Concepto | Alquiler Vacacional | Larga Estancia |
|---|---|---|
| Ingresos brutos anuales | 24.000€ (80€/noche x 300 días) | 14.400€ (1.200€/mes) |
| Ocupación real | 70% (210 días) | 100% (12 meses) |
| Ingresos ajustados | 16.800€ | 14.400€ |
| Comisiones plataformas | -2.520€ (15%) | 0€ |
| Limpieza/mantenimiento | -3.000€ | -500€ |
| Suministros | -1.800€ | 0€ (paga inquilino) |
| Gestora (opcional) | -2.856€ (20%) | 0€ |
| Base imponible IRPF | 6.624€ (sin reducción) | 5.560€ (con 60% reducción) |
| IRPF (24%) | -1.590€ | -1.334€ |
| Beneficio neto | 5.034€ | 12.566€ |
Como demuestra la simulación, a pesar de unos ingresos brutos iniciales más bajos, el modelo de larga estancia puede llegar a ser más del doble de rentable en términos de beneficio neto final, debido a los menores gastos operativos y a una fiscalidad mucho más favorable. Esta conclusión subraya la importancia de un análisis financiero detallado antes de tomar una decisión.
Preguntas frecuentes sobre la gestión de un piso heredado
¿Qué diferencia hay entre ‘acto vandálico’ y ‘desgaste por uso’ en las pólizas de impago?
El ‘acto vandálico’ es un daño intencional y malicioso, como un grafiti en una pared o la rotura deliberada de una puerta, y suele estar cubierto por el seguro hasta un límite. El ‘desgaste por uso normal’, como pequeños arañazos en el parquet, marcas en la pintura por el roce de muebles o el envejecimiento natural de los materiales, no está cubierto y su reparación corre a cargo del propietario.
¿Cubren los seguros de impago los suministros impagados por el inquilino?
Depende de la póliza. Las pólizas más completas o ‘premium’ sí suelen incluir una cobertura para facturas de suministros (luz, agua, gas) impagadas por el inquilino, generalmente con un límite de meses (3-6) o una cantidad máxima. Sin embargo, las pólizas básicas a menudo excluyen esta cobertura. Es uno de los puntos más importantes a verificar en las condiciones particulares del contrato.
¿Cuál es la franquicia habitual para reclamar daños en un seguro de impago?
La mayoría de las pólizas que cubren actos vandálicos aplican una franquicia, que es el importe mínimo del daño para que la cobertura se active. Esta franquicia suele oscilar entre 300€ y 600€. Esto significa que si los daños causados por el inquilino están valorados en una cantidad inferior a la franquicia, el propietario deberá asumir el coste total de la reparación.